订单和退款怎么建模?跨月退款应算在哪一天?
面试怎么回答
订单与退款属于不同业务过程,我会分别保存订单行事实和退款明细事实,通过原订单行建立可追溯关联。退款发生日用于看当天退了多少,原订单日期用于看某批订单截至现在退了多少,两种指标不能混名。跨月退款不靠改日期解决。汇总时先把各自事实聚合到共同粒度,避免一对多放大,并统一成功状态、冲正和统计截至时间。
先把这段讲顺;面试官追问时,再展开下面的原理和细节。
详细讲解
一笔 8 月底的订单,9 月才退款。看板负责人说应该扣在 9 月,活动复盘的人说应该算回 8 月。这时如果急着判断谁对谁错,很容易把两个不同的问题塞进同一个“净销售额”。
订单与退款先保留各自粒度;退款发生日和原订单归属日回答不同问题,必须分别命名和对账。
先分过程,不要只给订单加一个退款字段
订单行描述卖了什么、卖了多少;退款明细描述哪次退款、针对哪个订单行、成功退了多少。一个订单行可能多次部分退款,一次退款申请也可能涉及多个商品,因此要明确退款明细的唯一标识及拆分规则。
仅在订单表保存一个“累计退款额”,适合看当前状态,但很难还原每天发生的退款,也难以解释金额在哪次变更后改变。比较稳妥的基础是销售事实与退款事实分别保留,再按需要派生累计状态。
退款申请、审核通过和实际退款成功也不是同一事件。统计成功退款额时,应使用已约定的成功状态和对应时间,不能拿申请时间代替完成时间。
两个日期,回答两件事
第一种是发生口径:某天销售了多少、某天成功退款多少。它描述这一天发生的业务活动,即使退款对应的订单来自上个月,也应在当天退款指标里出现。
第二种是订单归属口径:某一批订单截至观察时点,累计退了多少,还剩多少。它适合活动质量、渠道退款率等分析。这里的退款仍保留真实发生日期,只是分析时归属原订单批次。
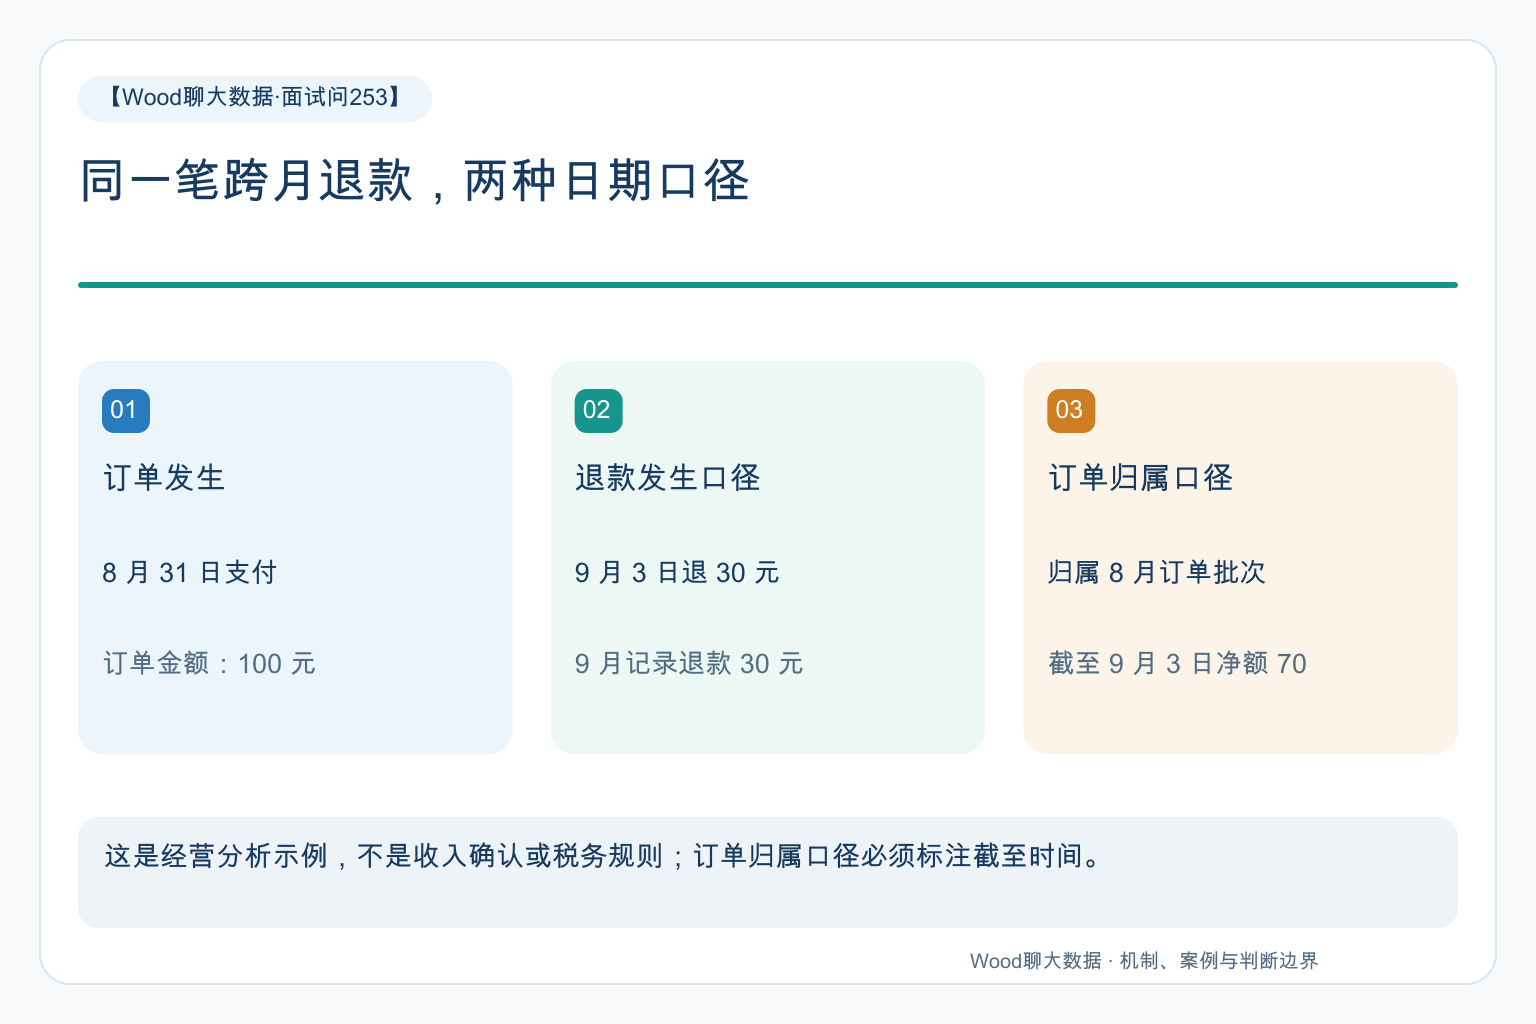
比如 8 月 31 日支付 100 元,9 月 3 日成功退 30 元。发生口径在 9 月记录退款 30 元;订单归属口径看到这笔 8 月订单截至 9 月 3 日净额为 70 元。两张报表不同,不代表数据错了。
本文讨论经营分析建模,不替代收入确认、财务结账或税务制度。若有这类要求,应按组织已经确认的规则建模,不能直接把经营口径公式当成财务口径。
关联关系正确,不代表汇总就正确
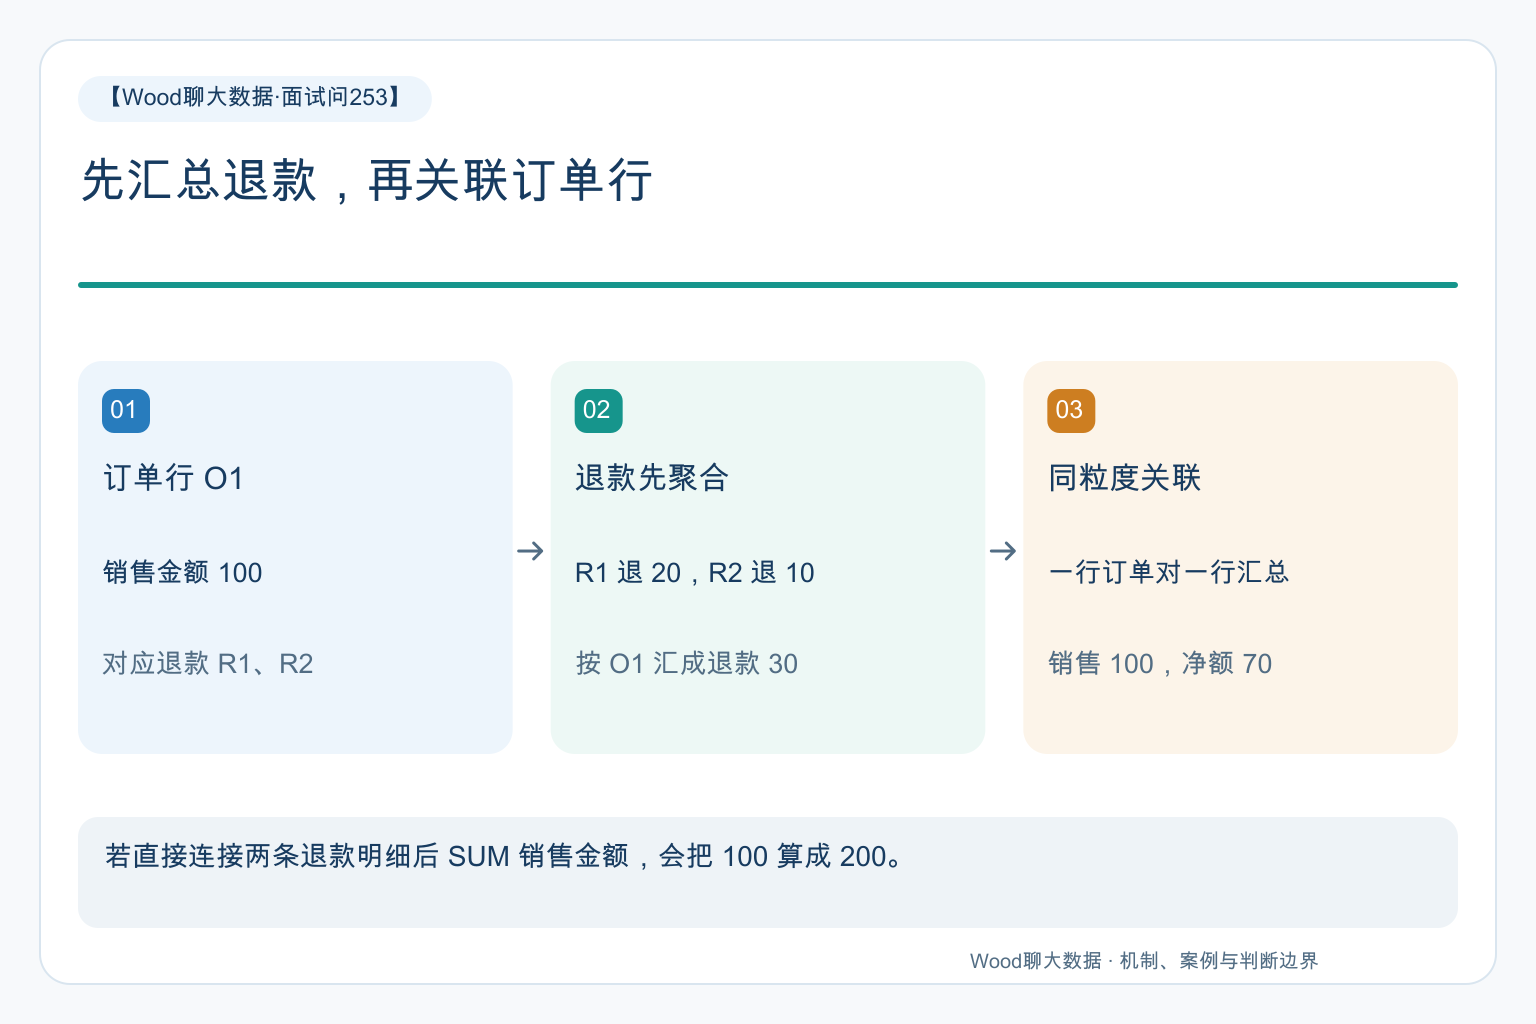
假设订单行 O1 销售 100,之后退款 R1 为 20、R2 为 10。直接把订单行关联到退款明细,再 SUM 销售金额,会得到 200;退款 30 没错,但销售额被一对多关系放大了。
应先将退款聚合到订单行粒度,再与订单行关联,得到销售 100、累计退款 30。若做发生日看板,则销售和退款各自按日期、店铺等共同维度聚合,再合并结果,而不是先把两张明细硬连起来。
退款金额还要说明是否包含运费、优惠分摊和其他费用。不能把订单级退款总额完整复制到每个商品行;需要单独记费用项,或使用可解释且能对回总额的分摊规则。
一个典型场景:部分退款后,销售额反而涨了
比如看板上线后,普通订单没有问题,多次部分退款订单却显示更高销售额。最初可能怀疑源订单被重复同步,但查看订单事实发现仍然只有一行。
真正的重复发生在查询阶段:一个订单行匹配到两条退款记录,销售金额被带出了两次。测试只覆盖无退款和一次退款,所以没有暴露一对多。修复应先统一汇总粒度,并增加“连接前后销售金额不变”的检查,而不只是检查源表主键唯一。
对账还需要一个明确的观察时点
订单归属口径会随着后续退款变化,因此“8 月订单退款率”必须带上截至日期或观察窗口。今天和下周查询同一批订单,结果可能不同;不标注这个条件,很容易被误认为历史数据漂移。
同时要处理撤销、失败、重复通知和冲正。原始事件保留完整轨迹,分析事实按明确规则取有效版本;需要历史复盘时,再保留冻结快照或版本,不要让最新状态覆盖掉所有历史解释。
我会把对账拆成几层:退款明细唯一,明细汇总能对回退款单,退款能追溯原订单行,指标名称能说明日期口径与截至时间。只有最后的总金额相等,还不足以证明模型可靠。